Krátka burzová história, alebo zopár zaujímavostí z finančného sveta

Krátka burzová história, alebo zopár zaujímavostí z finančného sveta

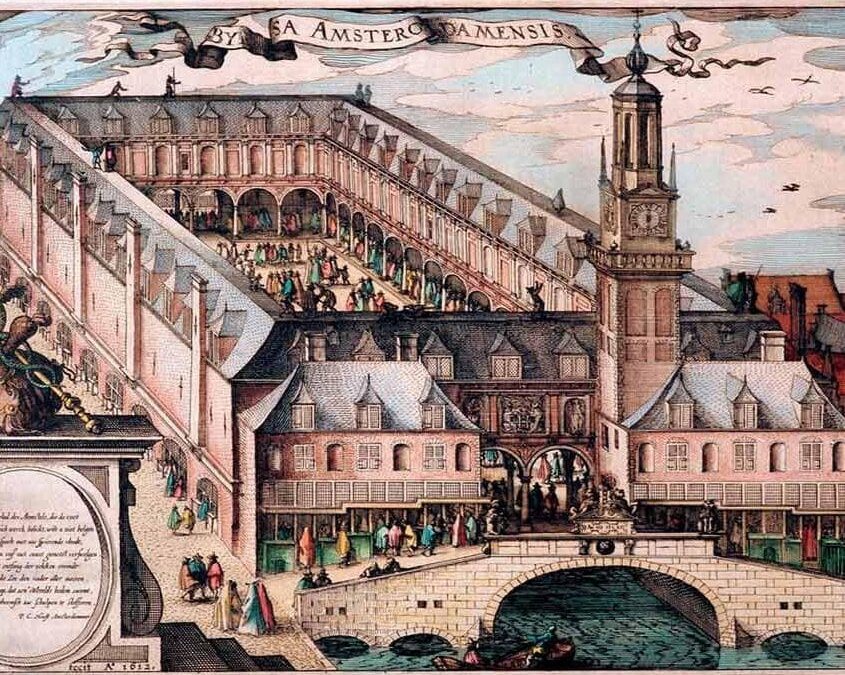
 Historický pôvod slova „burza“ pochádza z latinského „bursa“, čo v preklade znamená kožený mešec. Rodinný erb obchodníckej rodiny Van der Buerse mal na sebe tri mešce. Rodina bola vlastníkom viacerých pohostinstiev v Bruggy v Belgicku. Hostince boli známe tým, že najmä talianski obchodníci ich využívali nielen ako nocľah, ale aj ako priestor k uzatvoreniu obchodov. Postupne sa miestu okolo spomínaných pohostinstiev začalo hovoriť „burzy“. Rovnaký názov dostala aj inštitúcia zriadená v roku 1531 v Antverpách, ktorá bola založená potom, čo prišlo k úpadku Bruggy. Predmetná inštitúcia sa honosila názvom BEURS a de facto hovoríme o prvej burze cenných papierov, v rámci ktorej sa uskutočňovali obchody so zmenkami, ako aj zlatými a striebornými mincami. Čo je zaujímavejšie, konala sa tu prvá emisia obligácii, ktoré vydalo mesto Antverpy.

Ďalším významným medzníkom bolo založenie Dutch East-Indian Company, ktorá vznikla v roku 1602 vďaka prvej verejnej emisii akcii uskutočnených na Amsterdamskej tovarovej burze. Amsterdam bol aj rodiskom prvej burzy s cennými papiermi v roku 1631. Ako centrum vtedajšieho finančného sveta, burza mala svoje otváracie hodiny aj špecifické pravidlá obchodovania. Ruka v ruke s rozvojom trhu sa rozvinuli aj nové burzové techniky, tzv. špekulácie. Po úspechoch amsterdamskej burzy vznikali ďalšie burzy naprieč Európou. V Berlíne sa otvorila burza v roku 1739, v Londýne 1745 a napokon v New Yorku v roku 1792.

Zvyšok sveta sa pripojil k otváraniu búrz až v druhej polovici 19. storočia a to najmä vďaka rozvoju techniky, vynálezu telegrafu, telefónu, či svetoznámej potrubnej pošte. Tak napríklad v Tokiu sa burza otvorila v roku 1878, v Bombaji 1860, v Johannesburgu 1887, alebo Sydney 1871
.
Začiatok 20. storočia je poznamenaný nárastom významu burzových centier ako New York a Londýn. Vzhľadom na množstvo kapitálu sa tieto burzy stali medzinárodne, keďže sa na obchodovaní zúčastňovalo množstvo zahraničných firiem. 1929 bol rok krachu New Yorskej burzy a tým došlo aj k zlomu v investovaní. Následná hospodárska kríza spôsobila tisícky nezamestnaných a bankrotov.
Opätovný rozvoj búrz v povojnovom období nastal až s rozvojom a zavedením elektronických systémov, ktoré slúžili na zadávanie príkazov. Objavil sa taktiež nový druh trhu, organizovaný mimoburzový trh, ktorý fungoval do tej doby neformálne. Nestabilita na finančných trhoch dala vzniknúť novým finančným inštrumentom, finančným derivátom, ktoré umožnili zaistenie voči rizikám.

S ďalším vývojom dochádzalo k stále vzrastajúcemu významu informačných technológii a taktiež ku globalizácii svetovej ekonomiky. Tento postupný vývoj môžeme zasadiť do začiatku 90 rokov. S rozvíjajúcim trhom dochádzalo k množstve fúzii, ale aj vzniku nových firiem. Burzový trh stále viac obsadzovali technologicky orientované firmy. Rozvoj techniky dal vzniknúť on-line obchodovaniu s akciami, čím sa len ďalej zvyšovala atraktivita akciového trhu, čo znamenalo aj rapídny nárast cien akcií na všetkých svetových burzách. Prílišná eufória zapríčinila vznik bubliny, ktorá sa zákonite prevalila. A teda v roku 2000 došlo k prasknutiu. Vstup do nového tisícročia bol teda poznamenaný poklesom akciových trhov.
 

Prevody a platby v reálnom čase!

Prevody a platby v reálnom čase!


Možno si ešte spomínate na scénky z akčných filmov z 90. rokov. Hlavný záporák sleduje svoj bankový účet a vyhráža sa, že ak sa mu hneď nepripíšu peniaze, vyhodí do vzduchu polku L.A., alebo neprepustí dcéru prezidenta USA. Sci-fi? Možno čoskoro už nie.

Talianska skupina Intesa Sanpaolo, ktorá je materskou bankou slovenskej VÚB, ako prvá prechádza na unikátny systém EBA clearing. V súčasnosti zapojili Intesu do testov, pričom na základe odhadov sa bude môcť zapojiť do funkčného systému už na JESEŇ. Výkonný šéf EBA clearing Hays Littlejohn povedal, že zapojenie je len začiatkom. Tento rok by mal počet účastníkov dosiahnuť počet 25. Nasledujúci rok sa pripoja ďalšie subjekty, a tým až 85 percent prevodov SEPA bude pokrytých v ich systéme.

To znamená, že už koncom tohto roku budú môcť klienti INTESA uskutočňovať platby do ktorejkoľvek banky v jednotnom európskom priestore, a to okamžite v reálnom čase (odchýlka desiatich sekúnd). Systém bude fungovať 24/7.

Stefano Favale, šéf Global Transaction Banking v INTESA, hovorí: „Retailoví aj korporátni klienti budú môcť posielať peniaze v reálnom čase naprieč Európou a nebudú na to potrebovať nič iné, len ich bežný účet,“. V súčasnosti je v štádiu rokovaní zapájanie ostatných dcérskych spoločnosti, vrátane našej VÚB.

Každoročne dochádza k nárast platieb v reálnom čase. Európska platobná rada EPC koncom minulého roka schválila pravidlá SEPA, podľa ktorých sa budú subjekty riadiť. Systém EBA clearingu stanovené pravidlá dodržiava, a teda sa v súčasnosti vytvára jednotný systém, ktorý umožňuje posielať a prijímať platby v celom európskom priestore.

Cena služby EBA clearing by nemala byť vysoká. Podľa odhadov Y. Mercha by jedna transakcia mala stáť jeden eurocent a neskôr by mala dokonca zlacnieť na pol eurocenta. Ak eurosystém už o pár mesiacov (v júni) rozhodne, že túto službu zavedie, bude dostupná už na budúci rok.

Nepríde však k náhrade súčasného systému, kde prevod trvá jeden deň. Nový systém bude len alternatívou k existujúcemu modelu a bude záležať len na jednotlivých bankách, či na to pristúpia. Na slovenskom trhu sa z konkurenčných dôvodov banky zatiaľ nehlásia k novému modelu, ale prebiehajú zasadnutia vedení, pretože to predstavuje výraznú konkurenčnú výhodu. Na základe prezentovaných informácii EBA clearing o predpokladanom pokrytí je zjavné, že v platobnom prostredí ide o zásadnú vec.

Vyzerá to tak, že možnosti, ktoré bežne používal Bruce Willis vo svojich filmoch, postupne preniknú aj medzi nás.

Najrýchlejšou rastúcou ekonomikou G7 je Nemecko

Najrýchlejšou rastúcou ekonomikou G7 je Nemecko

Británia stratila svoje prvenstvo v raste HDP po revízii štatistického úradu ONS. Britská ekonomika vyprodukovala rast HDP 1,8 %, oproti odhadovaného rastu 2 % za rok 2016.

Nemecko predbehlo Veľkú Britániu v rebríčku najrýchlejších rastúcich ekonomík spomedzi štátov G7. Podľa súčasných štatistík zahrňujúcich rok 2016, Nemecká ekonomika vyprodukovala rast vo výške 1,9 %. Najväčšia európska ekonomika rástla najrýchlejšie za posledných 5 rokov.

Posledný štvrťrok roku 2016 bol v znamení rastu ekonomiky 0,4 %, čo predstavovalo nárast o 0,1 %. Rast ekonomiky bol poháňaný nielen domácim dopytom, ale aj nárastom výdavkov vlády a súkromného sektora.

A hoci Medzinárodný menový fond sídliaci vo Washingtone predpovedal jednoznačne líderstvo Veľkej Británie, Nemecko dokázalo predbehnúť svojich kolegov z G7.

Jeden z ekonómov Scotiabank Alan Clarke sa vyjadril, že ekonomiky obidvoch krajín predviedli fantastický výkon minulý rok a poukázal, že napriek celkovému víťazstvu Nemecka, dokázala ekonomika Veľkej Británie predbehnúť Nemecko v štvrtom štvrťroku s rastom 0,7%.

K pozitívnym prognózam sa pripája aj nemecky štatistický úrad Destatis, ktorý charakterizuje nemeckú ekonomiku ako „pevnú a stabilnú“. Taktiež poukazuje na to, že nemecky spotrebiteľ striasol neistotu vzniknutú po Brexite, ktorý už nehrá hlavnú rolu v rozhodovaní.

Tento trend znázorňuje aj nárast výdavkov v poslednom štvrťroku ako nemeckej vlády o 0,8 %, tak aj domácnosti o 0,3 %. Obchod zaznamenal negatívnu bilanciu. Rast importu o 3,1 % predstihol rast exportu, ktorý rástol len o 1,8 %.

Ekonómovia sa zhodujú na tom, že rast v roku 2017 bude pomalší. Oficiálne odhady nemeckej vlády predpokladajú rast 1,4 % v roku 2017.

Hlavná európska ekonóm z Capital Economics, Jennifer McKewon povedala: „Rast nemeckého HDP rástol najmä vďaka zdravým spotrebiteľským výdavkom. A kým obchodné prieskumy naznačujú ďalší rast, marcový pokles môže poukazovať na zníženie spotrebiteľskej dôvery, a tým aj spomalenie výdavkov. Celkovo je nemecká ekonomika v dobrom stave, ale pochybujem, že to pôjde od víťazstva k víťazstvu.“

Silné ekonomické zázemie pomohlo Nemecku dosiahnuť prebytok v rozpočte v roku 2017 vo výške 23,7 mld. €, ktorý bol podporený vyššími príjmami z daní, zvyšovaním zamestnanosti, ako aj znižovaním nákladov na dlh. V súčasnosti je to najvyšší prebytok od zjednotenia Nemecka v roku 1990. Taktiež je doležíte zdôrazniť aj to, že Nemecko tretí rok po sebe hospodári s rozpočtovým prebytkom.

Ďalší ekonomický názor z Barclays, zastúpený Olgou Tschekassin, prezentuje, že hlavnou hybnou silou v aktuálnom štvrťroku budú vládne a spolkové výdavky. „Avšak, externé vplyvy, ako napr. Brexit, nepredvídateľná obchodná politika USA a viaceré voľby v eurozóne, predstavujú faktor neistoty ďalšieho vývoja, a tým môžu poškodiť viaceré investície.“

Zdroj: The Guardian

Novy hráč medzi hypotekárnymi stálicami

Novy hráč medzi hypotekárnymi stálicami

Novým hráčom na hypotekárnom trhu je Poštová banka. Hoci naskakuje už do rozbehnutého vlaku jarných úrokových akcií, verí vo svoj úspech.

Finančníci z J&T, ktorým banka patrí, ponúkajú úrok na úvere na bývanie na úrovni 1,45 %, čo medzi aktuálnymi ponukami nepredstavuje ten najvýhodnejší úrok. Svoju konkurencieschopnosť chce poštová banka ale presadiť cez zníženie úroku na úroveň 0,725 %, čo by už bola bezkonkurenčná ponuka. Zníženie úroku na tak nízku úroveň je možné vďaka úsporám.

Generálny riaditeľ Poštovej banky, Andrej Zaťko hovorí, že model, ktorý teraz prezentuje, je už zaužívaný vo Veľkej Británii, ale aj v susednom Česku. Jedná sa o zníženie úroku započítaním úspor. Aby sme to lepšie pochopili, ak by ste si chceli zobrať hypotéku vo výške 100-tisíc a v banke by ste dlhodobo nasporili 50-tisíc , dôjde k zníženiu úroku na 0,725%.

V banke sa nemusí jednať o jeden konkrétny účet. Môže ísť o účet príbuzných, alebo kamarátov, či známych. Výhodou je, že peniaze sa neviažu a v prípade potreby sú voľne na vybratie. V tom prípade treba rátať s tým, že dôjde aj k zmene úroku. Zaťko podotýka, že splátka sa bude prepočítavať každodenne a úrok na mesačnej báze bude prekalkulovaný na základe výšky sporenia.

Tieto sporiace účty však budú neúročne. Zisky budú nulové. Primárnym cieľom je len znižovanie úroku na hypotéke.

Tým, že produkt ponúka možnosť kombinovať sporenia viacerých ľudí, otvára sa možnosť prilákania nových klientov. Tu do hry vstupuje cross selling – nalákanie nových zákazníkov na iné produkty. Hoci podľa riaditeľa Poštovej banky to nie je prioritný zámer, ale napriek tomu žiadna banka nepohrdne ďalšími klientami.

Poštová banka sa doteraz špecializovala na iný druh úverov, konkrétne spotrebné. Tohtoročný február bol v ponuke spotrebný uver s nulovým úrokom. Tento krok zdôrazňuje to, že konkurenčný boj medzi bankami je naozaj tvrdý a aj týmto spôsobom si banky snažia rozšíriť klientelu.

Na tvrdý boj reagujú aj ostatné banky. Napríklad UniCredit bank ponúka pri trojročnom fixe úrok od 0,99 % s plným cross-sellom. Samozrejme s narastajúcou časovou fixáciou narastá aj úrok. Pri 5-ročnej fixácii ponúka banka 1,19 %, pri 7-ročnej 1,39 % a pri 10-ročnej 1,69 %.

Pay as you go, kto zaplatí váš dôchodok?

Pay as you go, kto zaplatí váš dôchodok?

Podstatu systému sociálneho poistenia na Slovensku nájdeme v pracovni pruského kancelára, ktorý sa takýmto spôsobom snažil umlčať hlasy robotníkov vyzývajúce k revolúcii proti buržoáznym vykorisťovateľom. A to v dobe, kedy bol tvar demografickej krivky úplne iný ako dnes.

V čase, keď sa na území dnešného Slovenska utvárali prvé spolky združujúce zväčša nekvalifikovaných robotníkov na profesijnom základe, poskytujúce len veľmi chabé garancie ochrany, nemecké zákonodarstvo systematicky budovalo sústavu sociálnej ochrany pre najnižšie vrstvy obyvateľstva. Hoci v priebehu nasledujúcich desaťročí bolo potrebné prispôsobovať ju aktuálnym ekonomickým a hospodárskym pohybom, jej kľúčové prvky ostali zachované dodnes. Daný model sociálnej starostlivosti, podľa navrhovateľa označovaný ako Bismarckov, prevzalo napr. Belgicko, Francúzsko, Rakúsko, Japonsko, Česká republika a v neposlednom rade tiež Slovensko. Bismarckov model sociálneho poistenia zahŕňa zárobkovo činné osoby, ktorých mzdy sú sčasti využívané na jeho financovanie. Sociálna ochrana je tak založená na príspevkoch, odstupňovaných podľa príjmov poistených osôb.

Systém štátneho dôchodku zaviedol Otto von Bismarck v roku 1889. Aj keď sa odvolávame, že využívame Bismarckov zavedený systém, v skutočnosti medzi nimi nie je skoro žiadna podobnosť. Systém železného kancelára Bismarcka bol založený na princípe, že odchod do dôchodku bol nastavený vekom 70 rokov. Ako veľký paradox vyvstáva priemerný vek danej doby a to 46 rokov. To znamenalo v praxi, ak ste sa náhodou aj dožili dôchodkového veku 70 rokov, reálne ste sa z dôchodku tešili len niečo okolo 5 ďalších rokov. Ak to budeme chcieť aplikovať na súčasne podmienky Slovenska, ( priemerný dôchodkový vek je 62 rokov a priemerná dĺžka života 76 rokov) vyjde nám nasledujúci údaj – odchod do dôchodku by bol až 85 rokov. Čím by sa asi základná myšlienka akejsi dôstojnej jesene života totálne stratila.

Teraz k tomu pridáme trošku praxe v podmienkach Slovenskej republiky. Sociálna poisťovňa spravuje verejný penzijný fond, kde prispievajú ekonomický aktívni obyvatelia, zamestnávatelia a štát. Čo ako celok vytvára systém I. piliera. Sociálna poisťovňa prerozdeľuje peniaze medzi súčasných dôchodcov, a tým dochádza k medzigeneračnému transferu peňazí. Problém súčasného systému je ten, že vzhľadom k aktuálnemu stavu Sociálna poisťovňa nedokáže vytvárať žiadne finančné rezervy, to znamená, že všetko čo sa vyberie, okamžite sa rozdelí. Z toho vzniká aj výraz PAY AS YOU GO, čiže priebežné financovanie dôchodkového systému.

Nota bene I. pilier znamená, že štát Vám tvrdí, že keď vy dosiahnete dôchodkový vek, tak štát zabezpečí dostatočný výber peňazí, aby Vám mal z čoho Váš zaslúžený dôchodok vyplatiť. Otázka výšky dôchodku ostáva na rozhodnutí parlamentu a teda hlavne vlády a jej priorít. Ak sa obzrieme trochu viac na západ, tam to pochopili politické elity už pred niekoľkými desaťročiami.

Preto dôrazne apelujeme na našich klientov, aby sa spoliehali v otázke svojho dôchodku iba sami na seba.