Hranica príjmu na získanie hypotéky pre mladých sa znížila

Hranica príjmu na získanie hypotéky pre mladých sa znížila

Horná hranica príjmu žiadateľov o hypotéku pre mladých sa mení každý štvrťrok a odvíja sa od priemernej hrubej mzdy v národnom hospodárstve za uplynulý štvrťrok.

Čo vplýva na hranicu príjmu

Hranica príjmu na získanie hypotéky pre mladých od 1.7.2017 do 30.9.2017 bude 1 166,10 € , t. j. 1,3-násobok priemernej mesačnej hrubej mzdy. Pre dvoch žiadateľov (manželov a partnerov) sa berie do úvahy dvojnásobná suma, teda 2 332,20 €. Ak jeden z partnerov nemá príjem a spoločne žiadajú o hypotéku, priemerná mzda druhého partnera za predchádzajúci rok môže byť až do výšky 2 332,20 €.

Kto môže žiadať o príspevok pre mladých

Hypotekárny úver pre mladých so štátnym príspevkom je určený klientom do 35 rokov. Priemerný príjem žiadateľa v predchádzajúcom kalendárnom roku nesmie prekročiť 1,3 násobok priemernej mesačnej hrubej mzdy v národnom hospodárstve SR za prvý kvartál roka 2017.

Podmienky poskytnutie

Zvýhodnené úročenie platí len na prvých 5 rokov od poskytnutia hypotekárneho úveru na účel kúpa, výstavba alebo rekonštrukcia nehnuteľnosti určenej na bývanie. Aktuálna výška dotácie je 3% z toho 2 % dotuje štát a 1 % dotuje banka. Klient môže získať štátny príspevok maximálne na sumu 50 000 € a zároveň nesmie prekročiť 70 % hodnoty zakladanej nehnuteľnosti.

Ďalšie výhody

Okrem finančnej úspory umožňuje hypotéka pre mladých znížiť splátky na polovicu alebo odložiť splátky istiny po dobu troch rokov pri narodení dieťaťa. Výhodou dotovanej hypotéky je aj možnosť kedykoľvek počas piatich rokov vykonať mimoriadnu splátku v akejkoľvek výške, a to bez poplatku.

Nie v každej situácií je ale výhodné žiadať o hypotéku pre mladých. O úskaliach sa môžete viac dozvedieť tu.

História vývoju príjmovej hranice pre žiadateľov o hypotéku pre mladých

Najlepší dôchodkový systém na svete

Najlepší dôchodkový systém na svete

Veľmi aktuálnou a často skloňovanou otázkou vo všetkých vyspelých krajinách sveta je, čo najvhodnejšie a najkompatibilnejšie nastavenie penzijného systému. Spoločnosť Mercer uskutočnila štúdiu na základe ktorej je najlepší penzijný systém v Holandsku, Austrálii a Dánsku. Zároveň podľa Allianz Pension Sustainability Index patrí Holandsko medzi krajiny s najudržateľnejším dôchodkovým systémom.

Na popredné priečky sa Holandsko dostáva aj napriek tomu, že ide o rovnaký systém ako má Nemecko, ktoré si v rámci štatistík vedie o dosť horšie. Štruktúra pilierov je rovnaká v oboch štátoch. V čom je teda tajomstvo holandského úspechu? Vo váhe jednotlivých pilierov.

Systém pozostáva z dvoch hlavných pilierov – prvý je tzv. paušálny verejný systém a druhý zamestnanecký systém. Prvý pilier pri tom zabezpečuje podiel len 32% priemerného dôchodku. Druhý pilier je dobrovoľný. Odchod do dôchodku je stanovený rovnako pre mužov aj ženy na 65 rokov. Občania sa o svoj vlastný dôchodok starajú a pristupujú k nemu veľmi zodpovedne, čo znamená že miera súkromných uspor je vysoká. Priemerný čistý vyplácaný dôchodok dosahuje 89 % priemerného čistého príjmu. Systém je tiež založený viac na zásluhovosti vzhľadom na zamestnanecké penzie. Čím vyššie príjmy, tým vyšší dôchodok. Holandská vláda legislatívne zabezpečila podporu skrátených pracovných úväzkov, čo sa pozitívne odzrkadlilo na zamestnanosti občanov v staršom veku.

Na základe odprezentovaného nám vyplýva, že kľúčom pre financovanie dôchodkov je druhý pilier, ktorý tak isto ako v Nemecku predstavujú zamestnávateľské penzijne schémy. V kolektívnych podnikových dôchodkových schémach je v Holandsku zapojených viac ako 90 % zamestnancov. Rôzne formy individuálneho sporenia predstavuje tretí pilier, pri ktorom za určitých podmienok môže dôjsť k nahradeniu druhého pilieru.

Majetok v druhom a tretom pilieri je vyšší ako 150 % holandského HDP. Ak k danému výpočtu pridáme súkromne úspory holandských obyvateľov, výsledok hodnoty uspor bude predstavovať 304,3 % HDP, čim sa z Holanďanov stáva najbohatší národ na svete. Dôležitým faktorom je správne nastavenie legislatívy. V Holandsku fungujú výrazné daňové úľavy v rámci súkromného šetrenia.

Holandské dôchodkové zamestnanecké penzijne schémy sú postavene na princípe „defined-benefit schemes“. Výpočet príjmu na dôchodku je v tejto schéme určený na základe poistno-matematických princípov, a teda nie je priamo úmerný výške úspor alebo zhodnoteniu na osobnom dôchodkovom učte. V tejto schéme sú pre výpočet dôchodku dôležité faktory, ako dĺžka odvádzania príspevkov, ale aj ich výška. Na základe tohto sa zamestnanecká dôchodková schéma správa ako štát. No na rozdiel od štátu prerozdeľuje dôchodky na základe skutočných aktív, ktoré má v správe a následne ich zhodnocuje. Veľkou výhodou je, že sa dôchodok určuje na základe reálnych čísiel a finančného hospodárenia, bez vplyvu populistických politických rozhodnutí ohľadom výšky dôchodku.

Kým Slovensko dobehne Holandsko v efektivite dôchodkového systému(ak vôbec), bude väčšina z nás už v dôchodkovom veku. Preto si nastavme každý individuálne svoj vlastný holandský dôchodkový systém. Vieme Vám s tým pomôcť.

Zmena podmienok podpory hypoték pre mladých.

Zmena podmienok podpory hypoték pre mladých.

Súčasný hypotekárny trh je sprevádzaný veľmi nízkymi úrokovými sadzbami na hypotekárnych úveroch. Odborníci preto vedú už dlhšie diskusiu ohľadom funkčnosti a nadbytočnosti štátneho príspevku v podobe 3 % zľavy z úroku. Ak sa chcete dozvedieť viac o štátnom príspevku pre mladých, kliknite sem.

Štát v tejto súvislosti vydal rozhodnutie ohľadom zrušenia bonifikácie hypoték a pripravuje zákon o dani z príjmov, ktorý sa teraz posúva do Medzirezortného pripomienkového konania.

Podľa nového návrhu bude podpora zo strany štátu na bývanie pre mladých ľudí vo forme daňového bonusu. Ten si bude možné uplatniť raz ročne pri daňovom priznaní. Odrátať sa bude dať polovičná úľava zaplatených úrokov, ktorej horný limit bude stanovený na 400 eur. K zmene podmienok získania príspevku pravdepodobne nedôjde. A teda len do výšky 50 tisíc eur, vek do 35 rokov, priemerný prijem najviac 1,3 násobok priemernej mzdy v hospodárstve.

Tým vlastne podpora štátu klesne, pretože doterajšia bonifikácia sa prejavovala na zníženej splátke a umorovaní istiny. Aj keď nie všetky banky prepočítavali ŠPM transparentne. Nová prax bude vyzerať nasledovne. Klient platí celý rok banke štandardný úrok, za ktorý mu banka požičala a v daňovom priznaní si uplatní daňový bonus. V prípade, ak by daň bola nižšia ako je výška bonusu, bude klientovi vrátený preplatok na dani.

Uvedieme príklad:

Klient žiada o hypotéku so ŠPM vo výške 50 000 € na 30 rokov. Hodnota zabezpečenia je 75 000 €, čím spĺňa podmienku do 70 % LTV a ŠPM sa mu uznáva na celú sumu žiadaného úveru. Zároveň spĺňa vekovú a príjmovú podmienku. Banka v rámci uznaného príspevku ponúkne najnižší možný úrok 0,05 % na 5 rokov. Mesačná splátka bude 139,94 €, preplatenosť na úrokoch za obdobie 60 mesiacov 114,83 € a istina po 60. splátke vo výške 41 718,66 €.

Po novom a pri zachovaných rovnakých podmienkach ako v prvom prípade, dostaneme však čísla odlišné. Hypotéka vo výške 50 000 € na 30 rokov. Banka ponúkne svoju aktuálne najnižšie komunikovanú úrokovú sadzbu na 5 rokov – 1,55 %. Splátka pri tejto konštelácii bude 173,76 €, preplatenosť na úrokoch za obdobie 60 mesiacov 3619,04 a istina po 60. splátke vo výške 43 193,3 €. Tu prichádza na radu daňový bonus. Každý rok si klient môže uplatniť polovicu zo zaplatených úrokov. Preplatenosť teda vydelíme dvoma a dostaneme 1809,52 €.

Záver je teda taký, že klient po novom zaplatí banke na úrokoch o 1809,52 € viac a istina po skončení 5 ročného fixu bude vyššia o 1474,64 €. Celkovo teda preplatí 3284,16 €.

V príklade sme aplikovali metodiku, ktorú používa Tatra banka pri prepočte ŠPM. Zároveň na porovnanie sme použili najnižšie komunikovanú úrokovú sadzbu Tatry pri 5 ročnom fixe. Rozdiely však môžu byť ešte väčšie. Hlavne pri vyššom LTV a komplikovanejších klientov, kedy banky úrokovú sadzbu zvyšujú, tzv. uplatnia rizikovú prirážku. A v neposlednom rade vývoj úrokových sadzieb napovedá, že by sme mali pomaly očakávať odlepenie sa od úrokového dňa.


Opravu auta vám poisťovňa nemusí uhradiť celú

Opravu auta vám poisťovňa nemusí uhradiť celú


Každý pozná postup. Nabúra Vám niekto auto na čo Vás čakajú dve možnosti. Preplatiť si škodu z Vášho havarijného poistenia alebo z PZP vinníka. Čo si však každý neuvedomuje je, že nemusí dostať preplatené všetky svoje náklady.

Väčšina vlastníkov si neuvedomí, že ak si pri oprave havarovaného auta dajú nové diely, poisťovňa môže Vaše vozidlo považovať za drahšie, alebo opačný paradox, v prípade, že máte nové vozidlo, jeho hodnota klesne. A pravé na základe tohto argumentu Vám môže poisťovňa odmietnuť uhradiť platbu používajúc argument, že auto je drahšie, keďže sú použité súčiastky nové a jeho hodnota tak stúpla. Poisťovňa postupuje tak, že odpočíta čiastku, o ktorú sa pôvodne stanovená hodnota auta navýšila. Druhý prípad je pokles hodnoty vozidla, a to v prípade, že ste vlastník nového vozidla a musíte vymeniť alebo opraviť časti karosérie. Hodnota vozidla poklesne, a v tom prípade sa musia uhradiť nielen výdavky na opravu, ale aj amortizácia (pokles hodnoty).

K danej téme sa vyjadril aj hovorca Allianz – Slovenskej poisťovne, Artur Šturmankin, ktorý vysvetľuje, že poistka slúži na preplatenie nákladov v súlade s hodnotou vozidla, nie viac. Preto sa berie do úvahy amortizácia, počet odjazdených kilometrov, atď.

Teraz si uvedieme pár poisťovní, ktoré novú cenu dielov pri PZP preplácajú. Sú to Kooperativa, Allianz, Generali, Uniqa, Komunálna, Groupama.

V prípade, ak sa uplatňuje nárok z havarijného poistenia na opravu poškodeného vozidla, je preplatená oprava novými dielmi. V prípade, ak ide o tzv. totálnu škodu a vozidlo sa neopravuje, poisťovňa vyplatí len sumu, ktorá má predstavovať aktuálnu časovú hodnotu vozidla (väčšinou v prípadoch, keď škody presahujú 70%)

Podľa Daniely Šulcovej, hovorkyne Komunálnej poisťovne: „Po škode na vozidle, akceptujeme len auto opravené odborne, čo posúdi naša zmluvná spoločnosť. Odborne vykonaná oprava auta, teda hodnotu vozidla neovplyvňuje. Havarijné poistenie je možné uzavrieť len na novú cenu vozidla, preto aj opravy hradíme v plných cenách bez amortizácie.“

Poisťovne však ponúkajú aj možnosť pripoistení

Pri havarijnom poistení existuje tiež možnosť pripoistenia amortizácie. Uplatňuje sa v prípade krádeže alebo totálnej škody na vozidle, bez započítania amortizácia. Klient teda dostane vyplatenú sumu, za ktorú vozidlo kúpil.

„Ide o špeciálny typ poistenia na kompenzovanie rozdielu medzi všeobecnou hodnotou auta a jeho nadobúdacou cenou a je možné dojednať si ho na nové ale aj ojazdené vozidlo. Pripoistenie GAP stojí ročne približne 1 % ceny auta,“ dodáva Šulcová.

Preto milí klienti, dávajte si pozor, ak Vám niekto spôsobí škodu na Vašom vozidle a máte havarijné poistenie, z ktorej poistky si budete uplatňovať škodu. Stačí si spomenúť na tento článok. Prajeme veľa šťastných kilometrov bez nehôd.

Krátka burzová história, alebo zopár zaujímavostí z finančného sveta

Krátka burzová história, alebo zopár zaujímavostí z finančného sveta

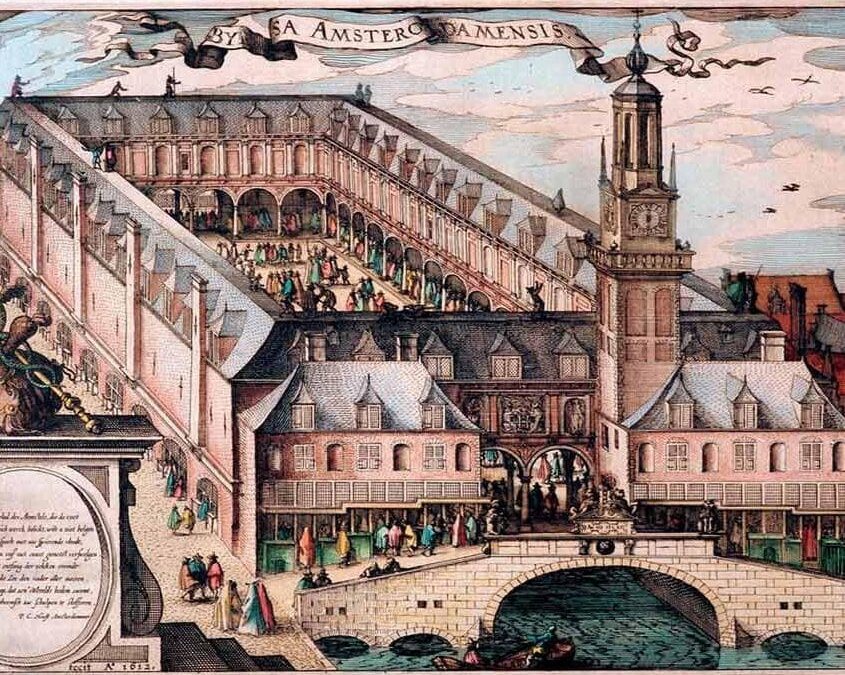
 Historický pôvod slova „burza“ pochádza z latinského „bursa“, čo v preklade znamená kožený mešec. Rodinný erb obchodníckej rodiny Van der Buerse mal na sebe tri mešce. Rodina bola vlastníkom viacerých pohostinstiev v Bruggy v Belgicku. Hostince boli známe tým, že najmä talianski obchodníci ich využívali nielen ako nocľah, ale aj ako priestor k uzatvoreniu obchodov. Postupne sa miestu okolo spomínaných pohostinstiev začalo hovoriť „burzy“. Rovnaký názov dostala aj inštitúcia zriadená v roku 1531 v Antverpách, ktorá bola založená potom, čo prišlo k úpadku Bruggy. Predmetná inštitúcia sa honosila názvom BEURS a de facto hovoríme o prvej burze cenných papierov, v rámci ktorej sa uskutočňovali obchody so zmenkami, ako aj zlatými a striebornými mincami. Čo je zaujímavejšie, konala sa tu prvá emisia obligácii, ktoré vydalo mesto Antverpy.

Ďalším významným medzníkom bolo založenie Dutch East-Indian Company, ktorá vznikla v roku 1602 vďaka prvej verejnej emisii akcii uskutočnených na Amsterdamskej tovarovej burze. Amsterdam bol aj rodiskom prvej burzy s cennými papiermi v roku 1631. Ako centrum vtedajšieho finančného sveta, burza mala svoje otváracie hodiny aj špecifické pravidlá obchodovania. Ruka v ruke s rozvojom trhu sa rozvinuli aj nové burzové techniky, tzv. špekulácie. Po úspechoch amsterdamskej burzy vznikali ďalšie burzy naprieč Európou. V Berlíne sa otvorila burza v roku 1739, v Londýne 1745 a napokon v New Yorku v roku 1792.

Zvyšok sveta sa pripojil k otváraniu búrz až v druhej polovici 19. storočia a to najmä vďaka rozvoju techniky, vynálezu telegrafu, telefónu, či svetoznámej potrubnej pošte. Tak napríklad v Tokiu sa burza otvorila v roku 1878, v Bombaji 1860, v Johannesburgu 1887, alebo Sydney 1871
.
Začiatok 20. storočia je poznamenaný nárastom významu burzových centier ako New York a Londýn. Vzhľadom na množstvo kapitálu sa tieto burzy stali medzinárodne, keďže sa na obchodovaní zúčastňovalo množstvo zahraničných firiem. 1929 bol rok krachu New Yorskej burzy a tým došlo aj k zlomu v investovaní. Následná hospodárska kríza spôsobila tisícky nezamestnaných a bankrotov.
Opätovný rozvoj búrz v povojnovom období nastal až s rozvojom a zavedením elektronických systémov, ktoré slúžili na zadávanie príkazov. Objavil sa taktiež nový druh trhu, organizovaný mimoburzový trh, ktorý fungoval do tej doby neformálne. Nestabilita na finančných trhoch dala vzniknúť novým finančným inštrumentom, finančným derivátom, ktoré umožnili zaistenie voči rizikám.

S ďalším vývojom dochádzalo k stále vzrastajúcemu významu informačných technológii a taktiež ku globalizácii svetovej ekonomiky. Tento postupný vývoj môžeme zasadiť do začiatku 90 rokov. S rozvíjajúcim trhom dochádzalo k množstve fúzii, ale aj vzniku nových firiem. Burzový trh stále viac obsadzovali technologicky orientované firmy. Rozvoj techniky dal vzniknúť on-line obchodovaniu s akciami, čím sa len ďalej zvyšovala atraktivita akciového trhu, čo znamenalo aj rapídny nárast cien akcií na všetkých svetových burzách. Prílišná eufória zapríčinila vznik bubliny, ktorá sa zákonite prevalila. A teda v roku 2000 došlo k prasknutiu. Vstup do nového tisícročia bol teda poznamenaný poklesom akciových trhov.


Novy hráč medzi hypotekárnymi stálicami

Novy hráč medzi hypotekárnymi stálicami

Novým hráčom na hypotekárnom trhu je Poštová banka. Hoci naskakuje už do rozbehnutého vlaku jarných úrokových akcií, verí vo svoj úspech.

Finančníci z J&T, ktorým banka patrí, ponúkajú úrok na úvere na bývanie na úrovni 1,45 %, čo medzi aktuálnymi ponukami nepredstavuje ten najvýhodnejší úrok. Svoju konkurencieschopnosť chce poštová banka ale presadiť cez zníženie úroku na úroveň 0,725 %, čo by už bola bezkonkurenčná ponuka. Zníženie úroku na tak nízku úroveň je možné vďaka úsporám.

Generálny riaditeľ Poštovej banky, Andrej Zaťko hovorí, že model, ktorý teraz prezentuje, je už zaužívaný vo Veľkej Británii, ale aj v susednom Česku. Jedná sa o zníženie úroku započítaním úspor. Aby sme to lepšie pochopili, ak by ste si chceli zobrať hypotéku vo výške 100-tisíc a v banke by ste dlhodobo nasporili 50-tisíc , dôjde k zníženiu úroku na 0,725%.

V banke sa nemusí jednať o jeden konkrétny účet. Môže ísť o účet príbuzných, alebo kamarátov, či známych. Výhodou je, že peniaze sa neviažu a v prípade potreby sú voľne na vybratie. V tom prípade treba rátať s tým, že dôjde aj k zmene úroku. Zaťko podotýka, že splátka sa bude prepočítavať každodenne a úrok na mesačnej báze bude prekalkulovaný na základe výšky sporenia.

Tieto sporiace účty však budú neúročne. Zisky budú nulové. Primárnym cieľom je len znižovanie úroku na hypotéke.

Tým, že produkt ponúka možnosť kombinovať sporenia viacerých ľudí, otvára sa možnosť prilákania nových klientov. Tu do hry vstupuje cross selling – nalákanie nových zákazníkov na iné produkty. Hoci podľa riaditeľa Poštovej banky to nie je prioritný zámer, ale napriek tomu žiadna banka nepohrdne ďalšími klientami.

Poštová banka sa doteraz špecializovala na iný druh úverov, konkrétne spotrebné. Tohtoročný február bol v ponuke spotrebný uver s nulovým úrokom. Tento krok zdôrazňuje to, že konkurenčný boj medzi bankami je naozaj tvrdý a aj týmto spôsobom si banky snažia rozšíriť klientelu.

Na tvrdý boj reagujú aj ostatné banky. Napríklad UniCredit bank ponúka pri trojročnom fixe úrok od 0,99 % s plným cross-sellom. Samozrejme s narastajúcou časovou fixáciou narastá aj úrok. Pri 5-ročnej fixácii ponúka banka 1,19 %, pri 7-ročnej 1,39 % a pri 10-ročnej 1,69 %.